摩根士丹利:决定AI竞赛胜负的可能是电力而非芯片
摩根士丹利估计,到2028年,美国数据中心开发商将面临32吉瓦的电力缺口,这一差距有利于资金雄厚的大型科技公司。
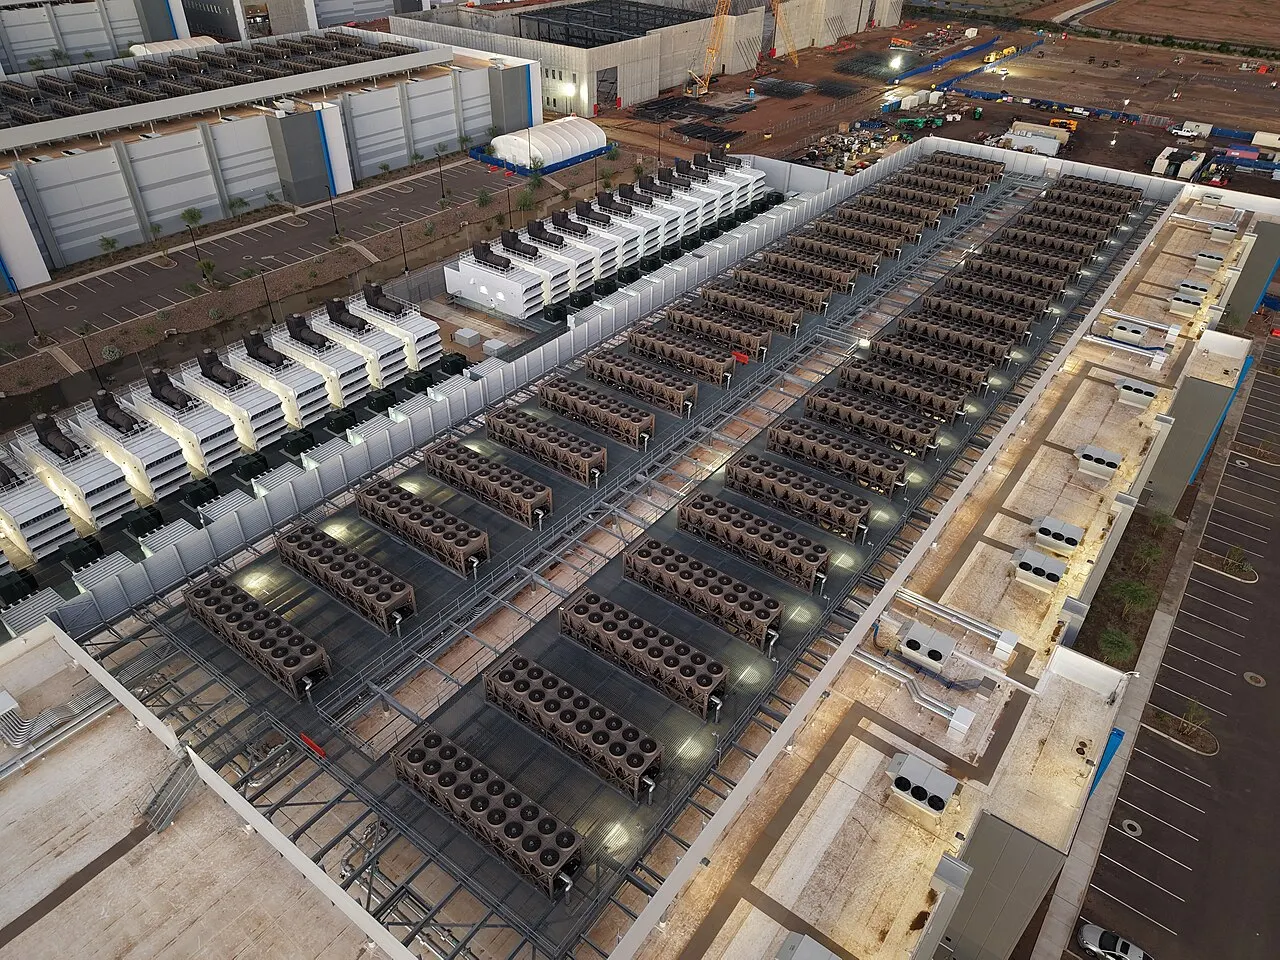
摩根士丹利在一份于2026年10月17日公布的研究报告中指出,全球推进人工智能规模化的竞争,将越来越取决于能否获得电力、资金和数据中心产能,而不是能否拿到最新的芯片。这份题为《电力缺口对半导体意味着什么?》的股票研究报告以美国为重点。
该行预计,即使计入额外的发电方案,到2028年美国数据中心开发商的电力供应仍可能短缺32吉瓦。这一缺口约相当于预计需求的34%,报告还认为,累计缺口到2029年可能扩大至68吉瓦。
报告称,英伟达认同该行的观点,即电力需求超过供应,而且芯片产量的增长速度已超过可安装芯片的场地数量。分析师认为,如果没有土地、电力和可运行的数据中心,仅靠增加芯片产量可能无法维持AI热潮。
规模和信用决定能否接入电网
摩根士丹利表示,数据中心的通电正日益集中在少数规模大、信用良好且能更快接入电网的企业手中。该行估计,大型科技公司和专业云服务商可能在2026年贡献全球数据中心新增产能的约94%,这一比例在2027年降至64%,2028年进一步降至57%。该行警告,这种趋势可能会随着时间推移“挤出”规模较小的参与者。
芯片制造商同样面临风险。报告称,如果芯片无法部署,客户可能会推迟交付或取消订单。尽管如此,摩根士丹利仍预计英伟达和博通能够实现各自的2027年预测,原因是它们对需求和基础设施有较清晰的把握;但该行认为,存储器、光学设备及其他组件供应商面临的风险更大。
亚洲并非解决之道
这一供需紧张局面可能促使企业将计算产能建在海外,包括印度等亚洲市场。该行亚洲数据中心团队估计,到2030年,约14吉瓦的美国超大规模云服务商需求可能转移至亚洲,但报告未说明其中印度所占的份额。即便如此,报告仍指出,海外扩张并不能解决美国的电力问题。
该分析揭示了行业的一个结构性限制:除非电力供应及配套基础设施以同样的速度增长,否则芯片方面的投入可能无法转化为更多的计算能力。
评论
暂无评论。发起讨论或提出问题吧。
相关
在2026年OCP全球峰会上,AMD首席执行官苏姿丰预测,到2030年CPU市场规模将突破2000亿美元,并发布了Helion机架和EPYC Verano服务器处理器。
基于英伟达首款笔记本芯片N1X(以RTX Spark品牌发售)的笔记本已于10月中旬上架。华硕ProArt P14的早期评测称赞屏幕和续航,但批评风扇噪音较大。